Tavid kasutab küpsiseid, et tagada veebilehe piisav funktsionaalsus ning samuti selleks, et muuta meie veebilehe kasutamine lihtsamaks ja pakkuda isikupärastatud kasutajakogemust. Lugege täpsemalt meie küpsisepoliitika kohta siit.
Palun vali, milliseid küpsiseid lubad Tavidil kasutada
Küpsised
Vajalikud küpsised
| Küpsise nimi | Küpsise kirjeldus | Küpsise kehtivus |
|---|---|---|
| tavex_cookie_consent | Stores cookie consent options selected | 60 weeks |
| tavex_customer | Tavex customer ID | 30 days |
| wp-wpml_current_language | Stores selected language | 1 day |
| AWSALB | AWS ALB sticky session cookie | 6 days |
| AWSALBCORS | AWS ALB sticky session cookie | 6 days |
| NO_CACHE | Used to disable page caching | 1 day |
| PHPSESSID | Identifier for PHP session | Session |
| latest_news | Helps to keep notifications relevant by storing the latest news shown | 29 days |
| latest_news_flash | Helps to keep notifications relevant by storing the latest news shown | 29 days |
| tavex_recently_viewed_products | List of recently viewed products | 1 day |
| tavex_compare_amount | Number of items in product comparison view | 1 day |
Eelistused
| Küpsise nimi | Küpsise kirjeldus | Küpsise kehtivus |
|---|---|---|
| chart-widget-tab-*-*-* | Remembers last chart options (i.e currency, time period, etc) | 29 days |
| archive_layout | Stores selected product layout on category pages | 1 day |
Sihtturunduse küpsised
| Küpsise nimi | Küpsise kirjeldus | Küpsise kehtivus |
|---|---|---|
| cartstack.com-* | Used for tracking abandoned shopping carts | 1 year |
| _omappvp | Used by OptinMonster for determining new vs. returning visitors. Expires in 11 years | 11 years |
| _omappvs | Used by OptinMonster for determining when a new visitor becomes a returning visitor | Session |
| om* | Used by OptinMonster to track interactions with campaigns | Persistent |
Analüütilised küpsised
| Küpsise nimi | Küpsise kirjeldus | Küpsise kehtivus |
|---|---|---|
| _ga | Used to distinguish users | 2 years |
| _gid | Used to distinguish users | 24 hours |
| _ga_* | Used to persist session state | 2 years |
| _gac_* | Contains campaign related information | 90 days |
| _gat_gtag_* | Used to throttle request rate | 1 minute |
| _fbc | Facebook advertisement cookie | 2 years |
| _fbp | Facebook cookie for distinguishing unique users | 2 years |

Analüüs: mis saab 50% kukkunud hõbeda hinnast?
Kulla hind (XAU-EUR)
3 644,75 EUR/oz
- 3,15 EUR
Hõbeda hind (XAG-EUR)
46,59 EUR/oz
+ 0,03 EUR

15.10.2026
Autor: Tavidi analüütik Mait Kraun
Hõbeda hind langes 14. oktoobril viimase nelja kuu kiireimas tempos. Miks see langus toimus ja kas odavnemine võiks jätkuda? Vaatame erinevaid stsenaariumeid.
Hõbedaturul toimus eile (14.10) suurim päevane langus alates 24. juunist – kokku odavnes valge metall 5,98 protsenti ja lõpetas päeva 55,64 dollaril untsist. Hõbe on nüüd sisuliselt jõudnud juuli keskpaigas saavutatud madalpunktide juurde (absoluutne põhi oli juulis 54,78 dollarit). Täna on toimunud mõningane taastumine ning hõbe kaupleb analüüsi kirjutamise ajal 56,8 dollari juures.
Kuld langes tunduvalt vähem, odavnedes 1,4 protsenti. Kuld on oktoobris juba kaks korda testinud 4000-4100 dollari vahemikku. Põhja saavutas kuld juuni viimasel päeval, kaubeldes madalpunktis 3942 dollaril untsist. 7. oktoobril kukkus hind 4066 dollarini, eile (14.10) 4073 dollarini.
Languse peamiseks põhjuseks olid eile avaldatud USA septembrikuu inflatsiooninumbrid, mis osutusid oodatust kõrgemaks. See omakorda suurendas tõenäosust, et Föderaalreserv tõstab intressimäärasid ka edaspidi. Intressimäärade ja metallide omavahelisest suhtest saab pikemalt lugeda oktoobri alguses avaldatud analüüsist.
Analüüside regulaarsed lugejad arvatavasti teavad, et suures pildis ootan pikaajalise tõusu jätkumist. Pärast augustis toimunud taastumist ma aga ei oodanud, et nii kulla kui hõbeda hinnad niivõrd palju tagasi allapoole tulevad. Kuld on $4700 pealt kukkunud tagasi $4100 tasemeni. Arvasin, et taastumine saab olema aeglane, aga augusti madalpunktide testimine tuli mulle üllatusena. Tõsi, eurodes on hind siiski veidi paremini püsinud.
Turg kipub üllatama mõlemat pidi
Turg kipub inimesi mõlemat pidi üllatama – kui millegi hind on pikka aega tõusnud, siis tavaliselt jõuab ta kõrgemale ja kiiremini kui inimesed arvavad. Kui ma kirjutasin eelmise aasta novembris, et hõbe võib 1-2 aasta jooksul tõusta 100 dollarini untsist (toona kauples see $50 juures), siis poleks ma julgenud pakkuda, et see toimub kahe kuu jooksul. Hõbe ületas 100 dollari taseme juba jaanuari keskel.
2025. aasta jaanuaris kauples kuld 2700 dollaril untsist. Kui mult oleks toona küsitud, kui palju maksab kuld aasta aja pärast, poleks ma julgenud prognoosida enam kui 5000 dollarist untsihinda. Ometigi kallines kuld mullu kiireimas tempos alates 1979. aastast ja jõudis jaanuari lõpuks 5600 dollarini.
Sarnane loogika kehtib aga ka hinnalanguste korral. Jaanuari tippudest oli kulla maksimaalne langus 30 protsenti ja hõbedal 55 protsenti. Kuigi taolisi langusi on ajaloos ka varem ette tulnud, siis viimase 12 aasta jooksul mitte. Viimati kukkusid väärismetallid niivõrd järsult 2013. aastal. Kui miski väga kiiresti üles läheb, kipub ka sellele järgnev langus olema järsk.
Milline on hõbeda tehniline pilt?
Vaatame lähemalt, milline on tehnilise pildi seis hõbeda puhul. Hetkel kaupleme taas augusti madalpunktide lähedal, olles jaanuari tippudega võrreldes kukkunud 53 protsenti. Taoline volatiilsus on kiiresti tõusval turul ka mõnevõrra oodatav. Kirjutasin juba jaanuari keskpaigas, et turg on veidi üle kuumenenud ning arvatavasti võetakse mingil hetkel hingetõmbepaus.
Tõsi, toona ei osanud ma oodata, et hind kukub enam kui poole võrra. Pigem ootasin hõbeda puhul ca 20-40protsendilist langust. Langusele viitasid nii hõbeda hinnasihtide täitumine 100 dollari juures kui ka kulla ja hõbeda hinnasuhe, mille puhul ootasin ülespidist tagasipõrget 45-50 tasemelt. Kui väärismetallid kiiresti kallinevad, siis kõne all olev hinnasuhe reeglina langeb ja vastupidi.
Hõbeda puhul on oluline toetustase nüüd 54-57 dollari vahemikus. Kui me peaks juulis saavutatud põhjadest allapoole langema, siis arvatavasti testib hõbe uuesti äärmiselt olulist 50 dollari taset. Sellelt tasemelt pärinevad 1980. aasta ja 2011. aasta hinnatipud. Kuigi sellisel juhul võib hind sellest ka korraks allapoole minna, siis pikemaks perioodiks me alla $50 taseme arvatavasti ei jää.
Kulla ja hõbeda hinnasuhe. Allikas: Tradingview.
Kulla ja hõbeda hinnasuhe on oluline indikaator
Allpool oleval graafikul on näha kulla ja hõbeda hinnasuhet alates eelmise aasta algusest (2025. aasta aprillist). Eelmise aasta lõpus hakkas hinnasuhe väga kiiresti kukkuma, jõudes jaanuari lõpus 43ni – ehk 43 untsi hõbeda eest sai ühe untsi kulda. Metallide hinnalanguse ajal on hinnasuhe uuesti tõusnud, jõudes eile 74ni.
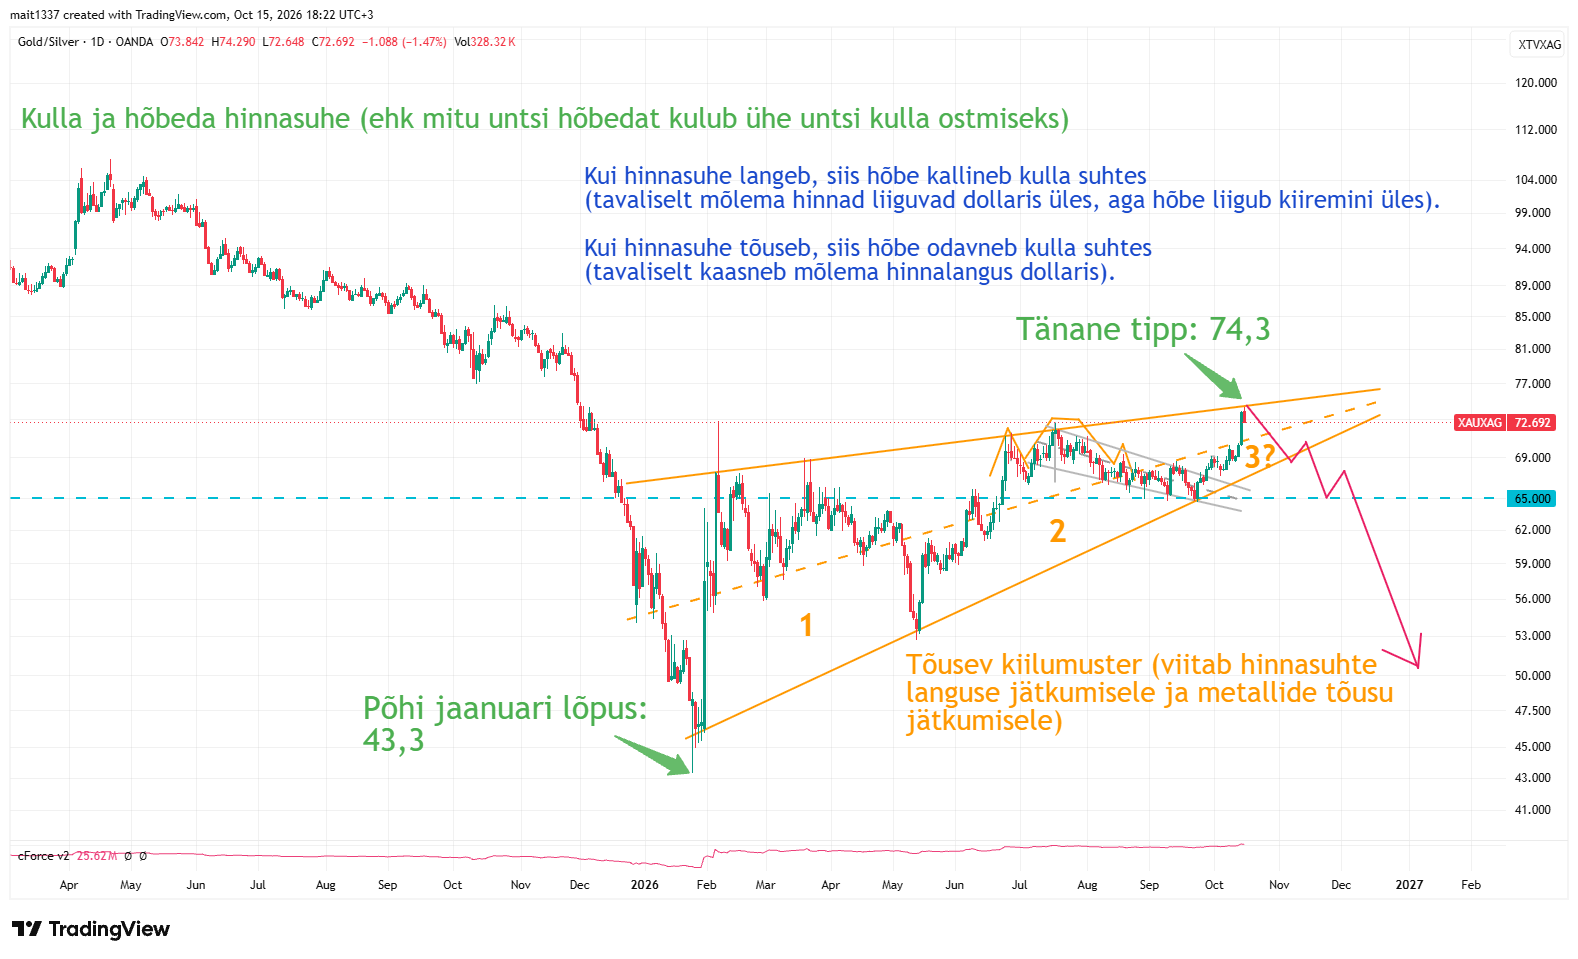
Tegemist on tõusva kiilumustriga (rising wedge), mis viitab reeglina trendi jätkumisele (ehk hinnasuhte langus võiks pärast ülespidist korrektuuri jätkuda). Kiilumustris on tavaliselt kolm impulssi ning hetkel võime olla lähedal kolmanda impulsi tipule, mille järel võime uuesti allapoole pöörduda. See läheb kokku üleüldise ootusega, et mingil hetkel väärismetallide pikaajaline tõusutsükkel jätkub.
Pikemas perspektiivis ootan, et hinnasuhe langeb 20-30 vahemikku. Võimalik, et ka sellest allapoole. Väärismetallide tõusutsüklite lõpuks on hinnasuhe tavaliselt kukkunud 15-30 vahemikku. Aastal 1920 langes see 18ni, 1980. aastal 15ni ja 2011. aastal 30ni. Ajalooline keskmine on 65 juures.
Tesisõnu, kui tõusutsükli lõpuks peaks kuld kauplema 10 000 dollaril untsist ja hinnasuhe on langenud 30ni, siis võiks hõbe jõuda enam kui 300 dollarini untsist (10 000 / 30 = 333,3 dollarit).
Mis siis, kui hinnalangus süveneb?
Muidugi on võimalik, et väärismetallide jaanuaris alanud hinnalangus pikeneb ja süveneb, vaatamata sellele, et fundamentaalsed põhjused hinnatõusuks ei ole muutunud. Hõbeda puhul on kõige tugevam toetustase 50-52 dollari juures, kust pärinevad nii 1980. aasta kui ka 2011. aasta hinnatipud.
Kui lähikuudel peaks tehisintellekti aktsiamull lõhkema, siis arvatavasti näeksime finantsturgudel suurt volatiilsust ning sellest ei jääks puutumata ka hõbe. Siinkohal on hea näiteks tuua 2008. aasta majanduskriis, mil hõbedat tabas järsk langus – untsihind kukkus lõpuks tippudega võrreldes lausa 61 protsenti. Sellele järgnes aga väga kiire tõus, mis viis hõbeda ligi 50 dollarini untsist (vt. allpool olevat graafikut).
Pärast 2011. aasta tippe oli hõbe aga pea kümme aastat langustrendis. Põhi saavutati alles 2020. aasta koroonakriisi ajal, mil unts maksis oma absoluutses madalpunktis $11. See oli aga finantsturgude seatud hind, füüsilist hõbedat sellise hinnaga toona saada ei olnud. Füüsilise puhul tuli kriisi ajal maksta väga kõrget preemiat ning alla 17-18 dollari seda reeglina ei müüdud.
Hetkel on mul raske ette näha stsenaariumi, mille puhul võiks hõbe siit edasi 10 aastat liikuda külgsuunaliselt või alla. Välistada seda muidugi ei saa, sest arvatavasti oli ka 2011. aastal alanud hinnalanguse ajal hulganisti analüütikud, kes ei oleks uskunud, et hõbe kaupleb 2020. aasta kevadel korraks 11 dollaril untsist. Tõsi, taastumine sellelt tasemelt oli väga järsk – vaid viis kuud hiljem kauples hõbe juba 30 dollaril untsist.
Arvestades riigivõlgade seisust ning geopoliitilisest fragmenteerumisest tulenevat kullaturu tugevust, millele lisandub hõbeda kasvav tööstuslik nõudlus ning puudujääk, pean pikaajalist langust hetkel siiski väga ebatõenäoliseks.
56 dollarit untsist (või 50 eurot untsist) ei ole fundamentaale ja tausta arvestades kõrge hind. Eriti pikaajalise investori jaoks. Kui hind peaks veelgi langema ja jõudma näiteks 40-50 dollarini, siis oleks tegemist veelgi atrakiivsema sisnemiskohaga. Muidugi on praegune langus paljud ära hirmutanud ja osa investoreid turult välja pesnud. Täiendav langus kätkeks endas täiendavaid ohvreid.
Mäletan selle aasta jaanuari, mil väärismetallidesse investeerimine muutus väga populaarseks. Sellest räägiti palju meedias ning see sai isegi suuremate telekanalite uudistesaadete tähelepanu. Müügipoolel ma siis veel pikaajalist pilti arvestades ei olnud, aga ostma ka käsi ei tõusnud. Praegu mul seda probleemi ei ole.
Kulla hind (XAU-EUR)
3 644,75 EUR/oz
- 3,15 EUR
Hõbeda hind (XAG-EUR)
46,59 EUR/oz
+ 0,03 EUR


Uusimad videod


