Tavid kasutab küpsiseid, et tagada veebilehe piisav funktsionaalsus ning samuti selleks, et muuta meie veebilehe kasutamine lihtsamaks ja pakkuda isikupärastatud kasutajakogemust. Lugege täpsemalt meie küpsisepoliitika kohta siit.
Palun vali, milliseid küpsiseid lubad Tavidil kasutada
Küpsised
Vajalikud küpsised
| Küpsise nimi | Küpsise kirjeldus | Küpsise kehtivus |
|---|---|---|
| tavex_cookie_consent | Stores cookie consent options selected | 60 weeks |
| tavex_customer | Tavex customer ID | 30 days |
| wp-wpml_current_language | Stores selected language | 1 day |
| AWSALB | AWS ALB sticky session cookie | 6 days |
| AWSALBCORS | AWS ALB sticky session cookie | 6 days |
| NO_CACHE | Used to disable page caching | 1 day |
| PHPSESSID | Identifier for PHP session | Session |
| latest_news | Helps to keep notifications relevant by storing the latest news shown | 29 days |
| latest_news_flash | Helps to keep notifications relevant by storing the latest news shown | 29 days |
| tavex_recently_viewed_products | List of recently viewed products | 1 day |
| tavex_compare_amount | Number of items in product comparison view | 1 day |
Eelistused
| Küpsise nimi | Küpsise kirjeldus | Küpsise kehtivus |
|---|---|---|
| chart-widget-tab-*-*-* | Remembers last chart options (i.e currency, time period, etc) | 29 days |
| archive_layout | Stores selected product layout on category pages | 1 day |
Sihtturunduse küpsised
| Küpsise nimi | Küpsise kirjeldus | Küpsise kehtivus |
|---|---|---|
| cartstack.com-* | Used for tracking abandoned shopping carts | 1 year |
| _omappvp | Used by OptinMonster for determining new vs. returning visitors. Expires in 11 years | 11 years |
| _omappvs | Used by OptinMonster for determining when a new visitor becomes a returning visitor | Session |
| om* | Used by OptinMonster to track interactions with campaigns | Persistent |
Analüütilised küpsised
| Küpsise nimi | Küpsise kirjeldus | Küpsise kehtivus |
|---|---|---|
| _ga | Used to distinguish users | 2 years |
| _gid | Used to distinguish users | 24 hours |
| _ga_* | Used to persist session state | 2 years |
| _gac_* | Contains campaign related information | 90 days |
| _gat_gtag_* | Used to throttle request rate | 1 minute |
| _fbc | Facebook advertisement cookie | 2 years |
| _fbp | Facebook cookie for distinguishing unique users | 2 years |

Kulla hind pöördus septembris langusesse. Milline on suurem pilt?
Kulla hind (XAU-EUR)
3 590,55 EUR/oz
+ 22,90 EUR
Hõbeda hind (XAG-EUR)
48,31 EUR/oz
- 0,08 EUR

06.10.2026
Autor: Tavidi analüütik Mait Kraun
Kulla hind on pärast augustis toimunud tõusu taas märgatavalt langenud. Lühiajaliselt on kulda survestanud USA riigivõlakirjade intresside tõus. Milline on aga suurem pilt?
Septembris langes kulla hind kokku 6,5 protsenti ning lõpetas kuu 4161 dollaril untsist. Oktoobri alguses on hind mõnevõrra stabiliseerunud ning unts kaupleb analüüsi kirjutamise hetkel 4168 dollaril. Augustis tõusis kulla hind enam kui 10 protsenti.
Augusti alguses kirjutasin, et kullaturul toimus poole aasta olulisim läbimurre. Kiire hinnatõus viiski kulla augustis 4700 dollari lävepakule. Kuu lõpus tulid hinnad aga uuesti alla ning langus jätkus ka septembris.
Septembri alguses avaldatud analüüsis kirjutasin, et juunikuu põhjadeni (dollaris 3942) langemist pean pigem ebatõenäoliseks. Tollal hindasin selle stsenaariumi tõenäosuseks 15-20 protsenti. Praeguseks on pilt veidi muutunud ning juunikuu põhjade testimise tõenäosuseks hindan hetkel ca 35 protsenti.
Küll aga on kullal tugev toetustase 4000-4150 dollari vahemikus. 4000 dollari tase on ümmargune ja seetõttu psühholoogiliselt oluline number – see tase pakkus toetust ka eelmise aasta novembris toimunud korrektsiooni ajal. 4120 dollari tasemelt, kus toimus augusti läbimurre, on kuld viimastel nädalatel juba kaks korda tagasi põrganud.
Lühiajaliselt on kulda survestamas intresside tõus
Lühiajalises pildis on kulda survestamas asjaolu, et nii USA kui teiste riikide võlakirjade intressid on kiiresti üles sööstmas. Kuna kuld intressi ei maksa, siis meelitavad kõrgemad intressid osa investoritest võlakirjadesse. Võlakirjad konkureerivad kullaga niinimetatud kõige turvalisema vara tiitli pärast ning meelitavad seega reeglina sama riskiisuga kapitali.
Pean aga äärmiselt oluliseks mainida, et minu hinnangul on tegemist lühiajalise nähtusega. Alates 2020. aastast on kulla hind pea kolmekordistunud, USA 10-aastaste võlakirjade intress on samal ajal liikunud ca 1 protsendi pealt 5 protsendini. Samuti on kasvanud ka võlakirjade reaaltootlus (ehk inflatsiooniga korrigeeritud tootlus). Seega pikaajaliselt liigub kuld nüüd üles koos intressidega, sest kõrgemad intressid mitte ei peegelda tugevaid majandusi (nii nagu oli eelnevatel kümnenditel), vaid hoopis äärmiselt kehvas seisus rahandust ning võlakirjadega seotud riskide kasvu.
Seega – kulla lühiajalised korrektsioonid on toimunud aegadel, mil intressid on kiiresti üles liikunud. Just seda me olemegi septembris ja oktoobris näinud, sest varem kehtinud loogika mõnevõrra veel töötab. Umbes nagu auto, mis veereb edasi, kuigi mootor on juba seiskunud. Pikaajaliselt see enam ei toimi.
Teisisõnu öeldes – võlakirjade intresside tõusu negatiivne mõju kullale on tunduvalt vähenenud. Kui intressid aga langevad, on mõju varasemaga võrreldes tunduvalt võimendatud. Seda nägime näiteks aastatel 2023-2025, mil intressid liikusid külgsuunas. Tollal oli intresside paigalseis kulla jaoks piisav, et tõusta viimaste kümnendite kiireimas tempos.
Võlakriisi ja tehisintellekti risk
Sellest, kuidas lääneriikides on tänavu oodata intresside kasvu, mis viib riike võlakriisi poole, kirjutasin maikuus avaldatud analüüsis. Kolmandas kvartalis tõusidki nii USA kui Prantsusmaa 10-aastaste võlakirjade intressid selle sajandi kiireimas tempos. Peame arvestama sellega, et kui intresside kasv kiireneb veelgi ning näeme mingit sorti akuutset võlakriisi, muutuvad kõik turud äärmiselt volatiilseks ehk kõikuvaks. Sellest ei jääks arvatavasti puutumata ka kuld, mille hinnakõikumiste ulatus oleks samuti tavapärasest suurem.
Teine jokker on tehisintellekti mull, mille lõhkemine võib väärismetallide turule samuti tuua lühiajalise, aga järsu languse. Kummagi sündmuse ajal toimuv langus pakuks arvatavasti erakordselt head ostukohta. Samas on pea võimatu hinnata, millal need sündmused täpselt aset võiksid leida. Seega analüüsis ma nendest riskidest hetkel ei lähtu.
Langusest taastumine on lainetav
Väärismetallide turul kipub taastumine pärast suuri langusi toimuma nii-öelda lainetavalt. Põhjuseks on asjaolu, et paljud kauplejad ja investorid on pärast mitu aastat kestnud kiiret tõusu saanud tänavu suuri kaotusi ning sellevõrra ollakse ettevaatlikumad. Turg testib suurte kõikumistega nii ostjate kui ka müüjate kannatust. Samuti pestakse turult välja nõrgemad käed, kes loodavad tõusu jätkumisest kiiret hõlptulu teenida.
Võrreldes jaanuari tippudega kaupleb kuld jätkuvalt 25 protsenti madalamal. Taoliste suurte languste puhul on keeruline prognoosida, millal need täpselt läbi saavad. Küll aga on minu baasstsenaariumiks jätkuvalt see, et juuni lõpus saavutas kuld põhjad ning pikaajaline tõusutsükkel jätkub. Struktuursed põhjused, miks kuld üles liigub, ei ole muutunud.
Lühidalt on nendeks põhjusteks rekordilised riigivõlad ning dollari kui reservvara allakäik. Õli on tulle lisanud geopoliitiline polariseerumine ning deglobaliseerumise protsess. Hetkel ei paista, et lääneriigid oleksid huvitatud rahanduses suuremaid parandusi tegema, sest sellega kaasneks märkimisväärne majanduslik valu. Samuti plaanivad kullaostudega jätkata ka keskpangad ning dollarireserve plaanitakse ka edaspidi vähendada.
Milline on seis suuremas pildis?
Allpool oleval logaritmilisel graafikul on näha kulla hinda alates 70ndate algusest, mil loobuti viimasest kullastandardist (dollar seoti kullatagatisest lahti). Graafikul on märgitud kõik vähemalt 18protsendilised langused. Jooksva aasta languse maksimum on olnud 29,8 protsenti.
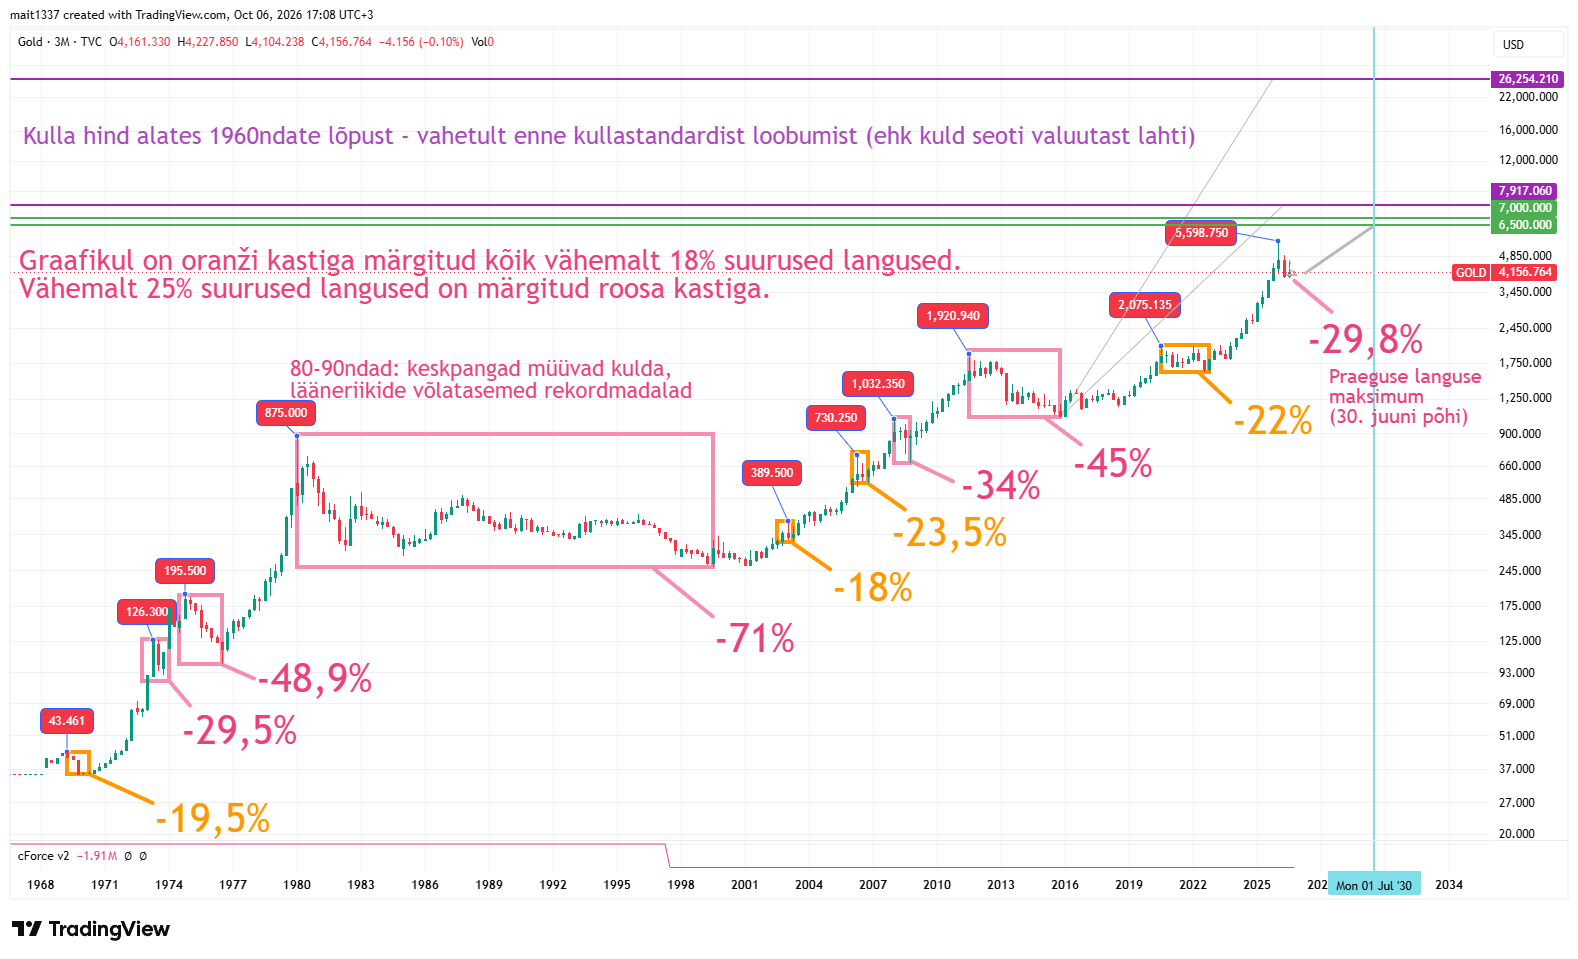
Graafikult on näha, et taolised langused on reeglina pakkunud pikaajalise investori jaoks häid võimalusi. Ainuke suurem erand on 80ndad ja 90ndad, mil kulla hinnalanguse maksimum ulatus 71 protsendini. Tuleb aga mainida, et tollal olid riigivõlad majandustega võrreldes viimase sajandi madalaimal tasemel, inflatsioon oli mõõdukas ning lääneriikide rahandus oli enamjaolt korras.
Samuti tugevnes 80ndatel ja 90ndatel USA positsioon maailmas, eriti pärast Nõukogude Liidu lagunemist. See tähendas, et USA võlakirjad olid madala riskiga vara, mis maksis erinevalt kullast ka intresse. Keskpangad müüsid massiliselt kulda, kaasa arvatud Eesti. Hinnapõhjade lähedal müüsid poole oma kullavarudest nii Ühendkuningriik kui ka Šveits. Kuld ei olnud tollal atraktiivne varaklass, sest lääne majandustes, demograafias ja rahanduses oli niinimetatud kuldne periood (goldilocks). Praegune keskkond on sellele sisuliselt vastupidine.
Lisaks sellele tõusis kulla hind 70ndatel vähem kui 10 aastaga 24-kordseks (35 dollarilt 850 dollarini). Kuna varasemalt ei olnud kuld vabalt kaubeldav (see oli valuutaga seotud), siis esialgne ülespidine korrektuur oli väga tempokas ning 70ndate lõpus toimus mullistumine. Mullide lõhkemisel võivadki hinnad erakordselt pikalt korrektsioonis olla, seda oleme näinud ka teiste varaklasside puhul. Seega 80ndate alguses tekkis keskkond, mis oli kulla jaoks äärmiselt ebasoodne.
Ülejäänud juhtudel on praeguse ulatusega langused pakkunud pikaajalise investori jaoks aga head võimalust. Seda isegi juhul, kui hind edasi kukub ja jõuab näiteks 3500 dollari tasemele. Sellisel juhul oleks ajalugu vaadates tegemist veelgi parema võimalusega. Ootan jätkuvalt, et järgnevatel aastatel toimub järk-järguline taastumine ning kuld võiks jõuda 2030. aastaks 6500-7000 dollari tasemele (graafikul märgitud roheliste joontega vahemik).
Kulla hind on alates 1970ndatest kasvanud keskmiselt umbes 8 protsenti aastas. Prognoos põhineb eeldusel, et hinnakasv saab olema järgnevatel aastatel soodsa keskkonna tõttu tavapärasest 1,5-2 korda kõrgem ehk 12-16 protsenti.
Kulla hind (XAU-EUR)
3 590,55 EUR/oz
+ 22,90 EUR
Hõbeda hind (XAG-EUR)
48,31 EUR/oz
- 0,08 EUR
Soovitame artikleid


Uusimad videod


