Tavid kasutab küpsiseid, et tagada veebilehe piisav funktsionaalsus ning samuti selleks, et muuta meie veebilehe kasutamine lihtsamaks ja pakkuda isikupärastatud kasutajakogemust. Lugege täpsemalt meie küpsisepoliitika kohta siit.
Palun vali, milliseid küpsiseid lubad Tavidil kasutada
Küpsised
Vajalikud küpsised
| Küpsise nimi | Küpsise kirjeldus | Küpsise kehtivus |
|---|---|---|
| tavex_cookie_consent | Stores cookie consent options selected | 60 weeks |
| tavex_customer | Tavex customer ID | 30 days |
| wp-wpml_current_language | Stores selected language | 1 day |
| AWSALB | AWS ALB sticky session cookie | 6 days |
| AWSALBCORS | AWS ALB sticky session cookie | 6 days |
| NO_CACHE | Used to disable page caching | 1 day |
| PHPSESSID | Identifier for PHP session | Session |
| latest_news | Helps to keep notifications relevant by storing the latest news shown | 29 days |
| latest_news_flash | Helps to keep notifications relevant by storing the latest news shown | 29 days |
| tavex_recently_viewed_products | List of recently viewed products | 1 day |
| tavex_compare_amount | Number of items in product comparison view | 1 day |
Eelistused
| Küpsise nimi | Küpsise kirjeldus | Küpsise kehtivus |
|---|---|---|
| chart-widget-tab-*-*-* | Remembers last chart options (i.e currency, time period, etc) | 29 days |
| archive_layout | Stores selected product layout on category pages | 1 day |
Sihtturunduse küpsised
| Küpsise nimi | Küpsise kirjeldus | Küpsise kehtivus |
|---|---|---|
| cartstack.com-* | Used for tracking abandoned shopping carts | 1 year |
| _omappvp | Used by OptinMonster for determining new vs. returning visitors. Expires in 11 years | 11 years |
| _omappvs | Used by OptinMonster for determining when a new visitor becomes a returning visitor | Session |
| om* | Used by OptinMonster to track interactions with campaigns | Persistent |
Analüütilised küpsised
| Küpsise nimi | Küpsise kirjeldus | Küpsise kehtivus |
|---|---|---|
| _ga | Used to distinguish users | 2 years |
| _gid | Used to distinguish users | 24 hours |
| _ga_* | Used to persist session state | 2 years |
| _gac_* | Contains campaign related information | 90 days |
| _gat_gtag_* | Used to throttle request rate | 1 minute |
| _fbc | Facebook advertisement cookie | 2 years |
| _fbp | Facebook cookie for distinguishing unique users | 2 years |

Kulla ja hõbedaturul toimus kapituleerumine – mis saab edasi?
Kulla hind (XAU-EUR)
3 642,95 EUR/oz
- 1,20 EUR
Hõbeda hind (XAG-EUR)
46,54 EUR/oz
+ 0,10 EUR

PIlt: Shutterstock
06.11.2026
Autor: Tavidi analüütik Mait Kraun
Kulla hind jõudis oktoobri lõpus viimase aasta madalaima tasemeni, hõbe jõudis aga tagasi võtmetähtsusega 50 dollari tasemele.
Kulla hind langes oktoobris kokku 6,8 protsenti ning lõpetas kuu 3875 dollaril untsist. Novembris on toimunud mõningane taastumine ning untsihind on jõudnud 4070 dollarini.
Hõbeda hind langes 18,7 protsenti ning lõpetas kuu 49,1 dollaril untsist – tegemist oli ühe suurima kuise kukkumisega viimase 10 aasta jooksul (suuremad on olnud ainult selle aasta märts ja juuni).
Hõbe jõudis äärmiselt olulise 50 dollari tasemeni, mis toimib nüüd toetustasemena.
Ühtlasi langes kuld madalaima tasemeni alates 2025. aasta oktoobri algusest. Hõbe kukkus tasemele, kus kauples viimati eelmise aasta novembris.
Väärismetallidele avaldas septembris survet intressiootuste kasv ning võlakirjade tootluse tõus. Samas langesid oktoobris järsult nii intressiootused kui ka võlakirjade tootlus, aga kuld ja hõbe on langust jätkanud. See on oluline muutus dünaamikas ja käsitlen seda analüüsi teises pooles.
Mõnevõrra on uue kuu alguses turule toetust pakkunud ka Maailma Kullanõukogu raport, millest selgus, et keskpankade ostud olid kolmandas kvartalis viimase kahe aasta suurimad.
Augusti läbimurre oli võlts
Kirjutasin oktoobri alguses avaldatud analüüsis, et kuld tõenäoliselt juunikuu põhjadest madalamale ei lange. Oktoobri viimasel päeval see siiski juhtus ning kuld kukkus sellest tasemest kaheks päevaks madalamale.
Augusti alguses kirjutasin, et kullaturul on toimunud selle aasta olulisim läbimurre. Kuigi sellele järgnes väga tempokas hinnatõus terve augusti vältel, oli tegemist siiski niinimetatud võltsi läbimurdega (fake breakout). Tegelikult ei olnud selle aasta korrektsioon veel läbi.
Augustikuine läbimurre meelitas investorid uuesti ostma (kaasa arvatud mind) ning ostjad võtsid turu üle. Seejärel turg pöördus uuesti ning läbis oktoobri lõpuks juunikuu põhjad.
Kaks suuremat stsenaariumi
Olen korduvalt kirjutanud, et kullal on tugev toetustase ca 4000-4150 dollari tasemel. Nüüd on oluline ka 3900 dollari tase. Oktoobri lõpus langes hind sellest tasemest paariks päevaks madalamale (3869 dollarit), aga taastus kiiresti. Kiire taastumise tõttu ei saa veel öelda, et see tase on murtud. Allpool oleval graafikul on toodud välja olulisemad tasemed ning selgitan kahte peamist stsenaariumi.
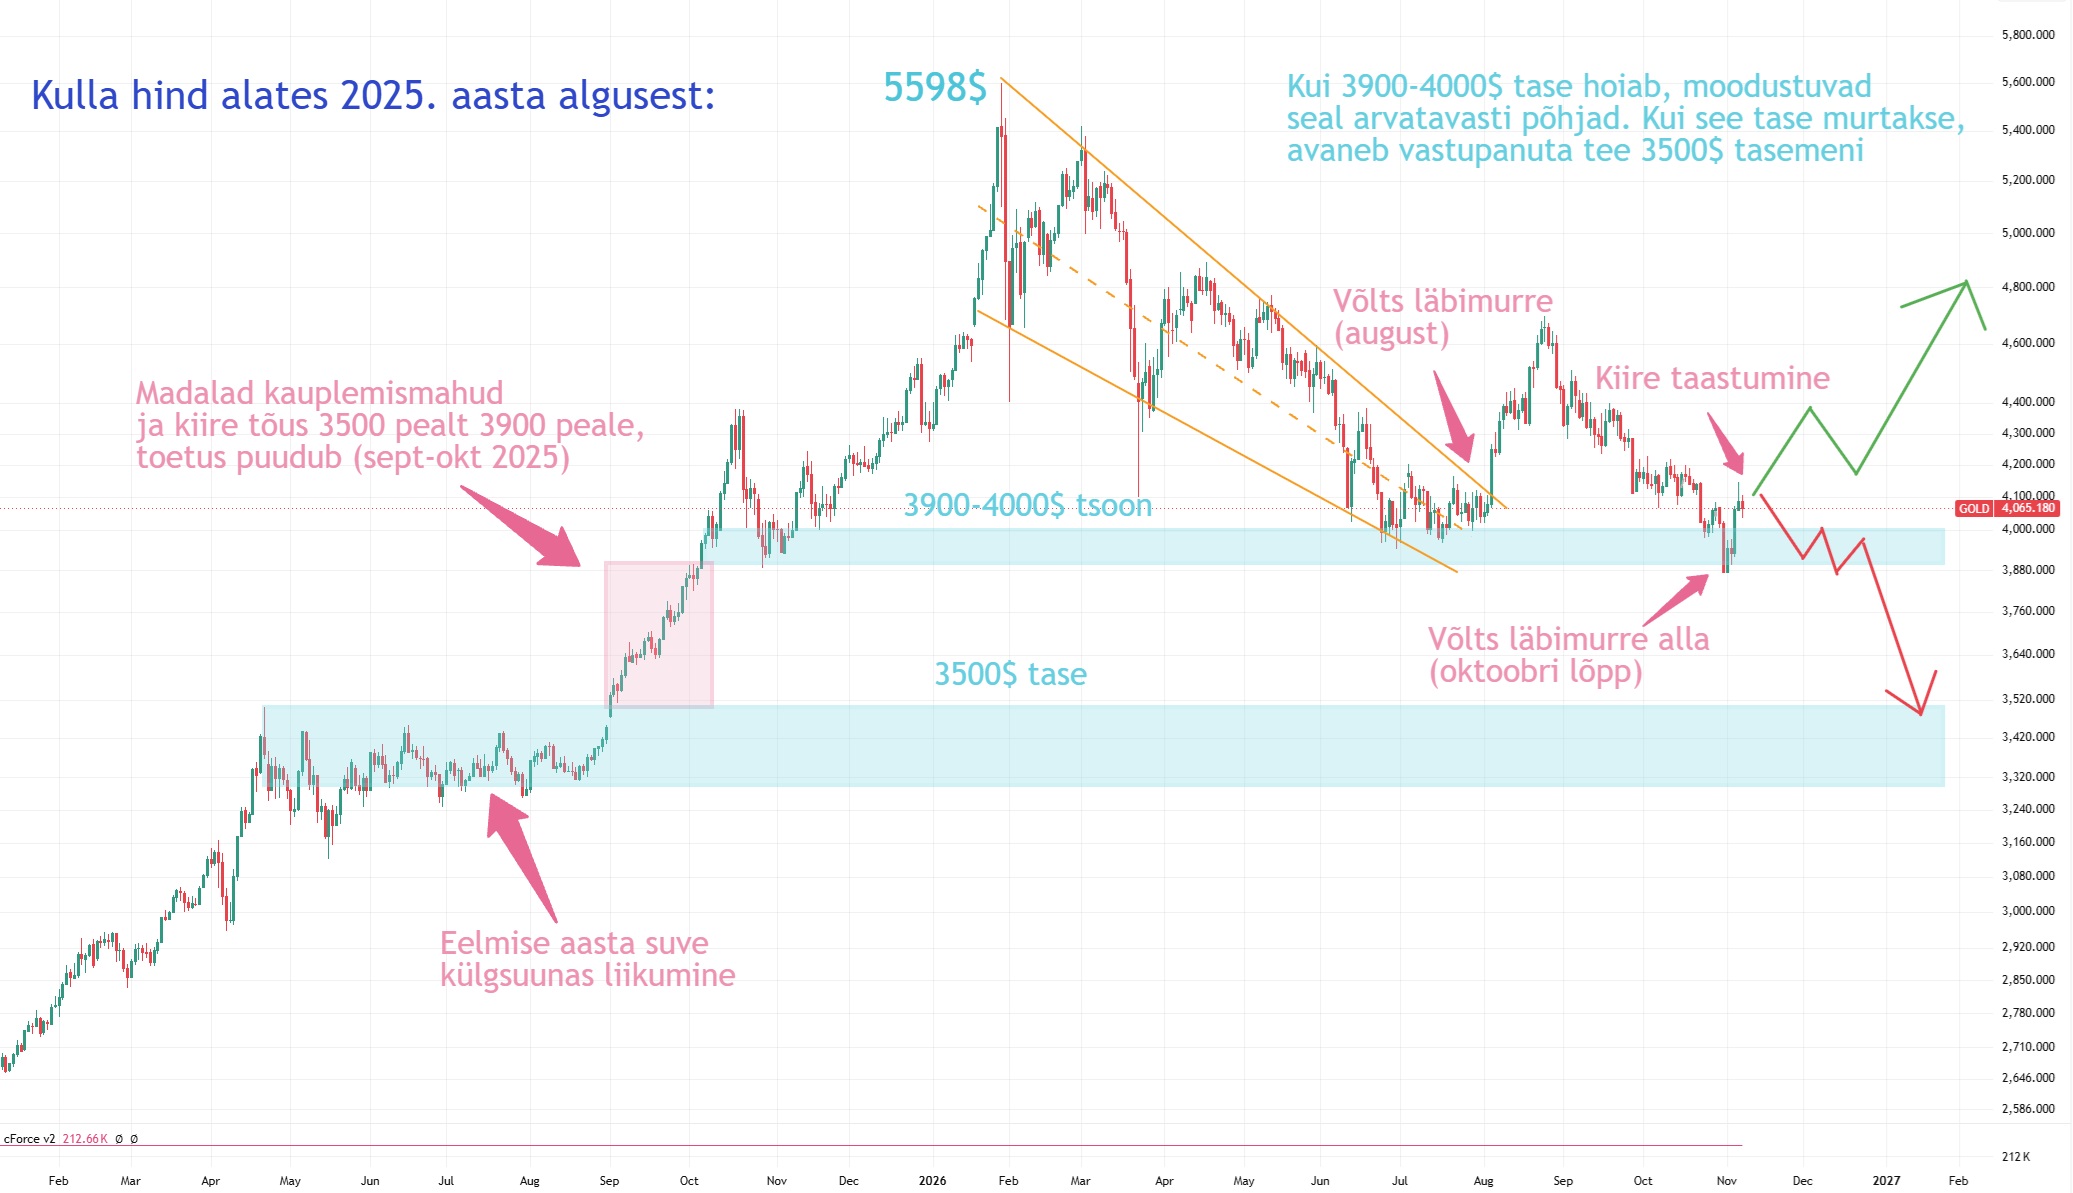
Kui kuld peaks uuesti alla 3900 dollari langema ning sinna ka mõneks ajaks (piisab mõnest päevast) püsima jääma, kasvab tehnilist pilti vaadates järsult tõenäosus, et kukume tagasi eelmise suve tasemetele ehk 3400-3500 dollari juurde.
3500 ja 3900 dollari vahemikus on kauplemismahud väga väikesed ning hind liikus eelmise aasta sügisel sellest vahemikust vaid mõne nädalaga läbi. Eurodes oleks sellisel juhul hind umbes 3000-3100.
Sellisel juhul oleks arvatavasti tegemist ka viimase kapituleerumisega, 2500 või 3000 dollari tasemeni langemine on minu jaoks väga väikse tõenäosusega. Sellisel juhul oleks kuld taas märkimisväärselt alahinnatud. See eeldaks ka suurimat langust alates 1980ndatest. Fundamentaalne pilt on selleks liiga tugev. Võimatuks seda siiski nimetada ei saa.
Teine võimalus on, et kuld ei lange enam 3900 dollari tasemest madalamale ning taastumine jätkub. Mõnevõrra viitab sellele praegu viimaste päevade taastumise kiirus, mis on ületanud languse ehk kapitulatsiooni kiirust.
Pikaajalisem pilt eurodes: milline on praegune korrektsiooni minevikuga võrreldes?
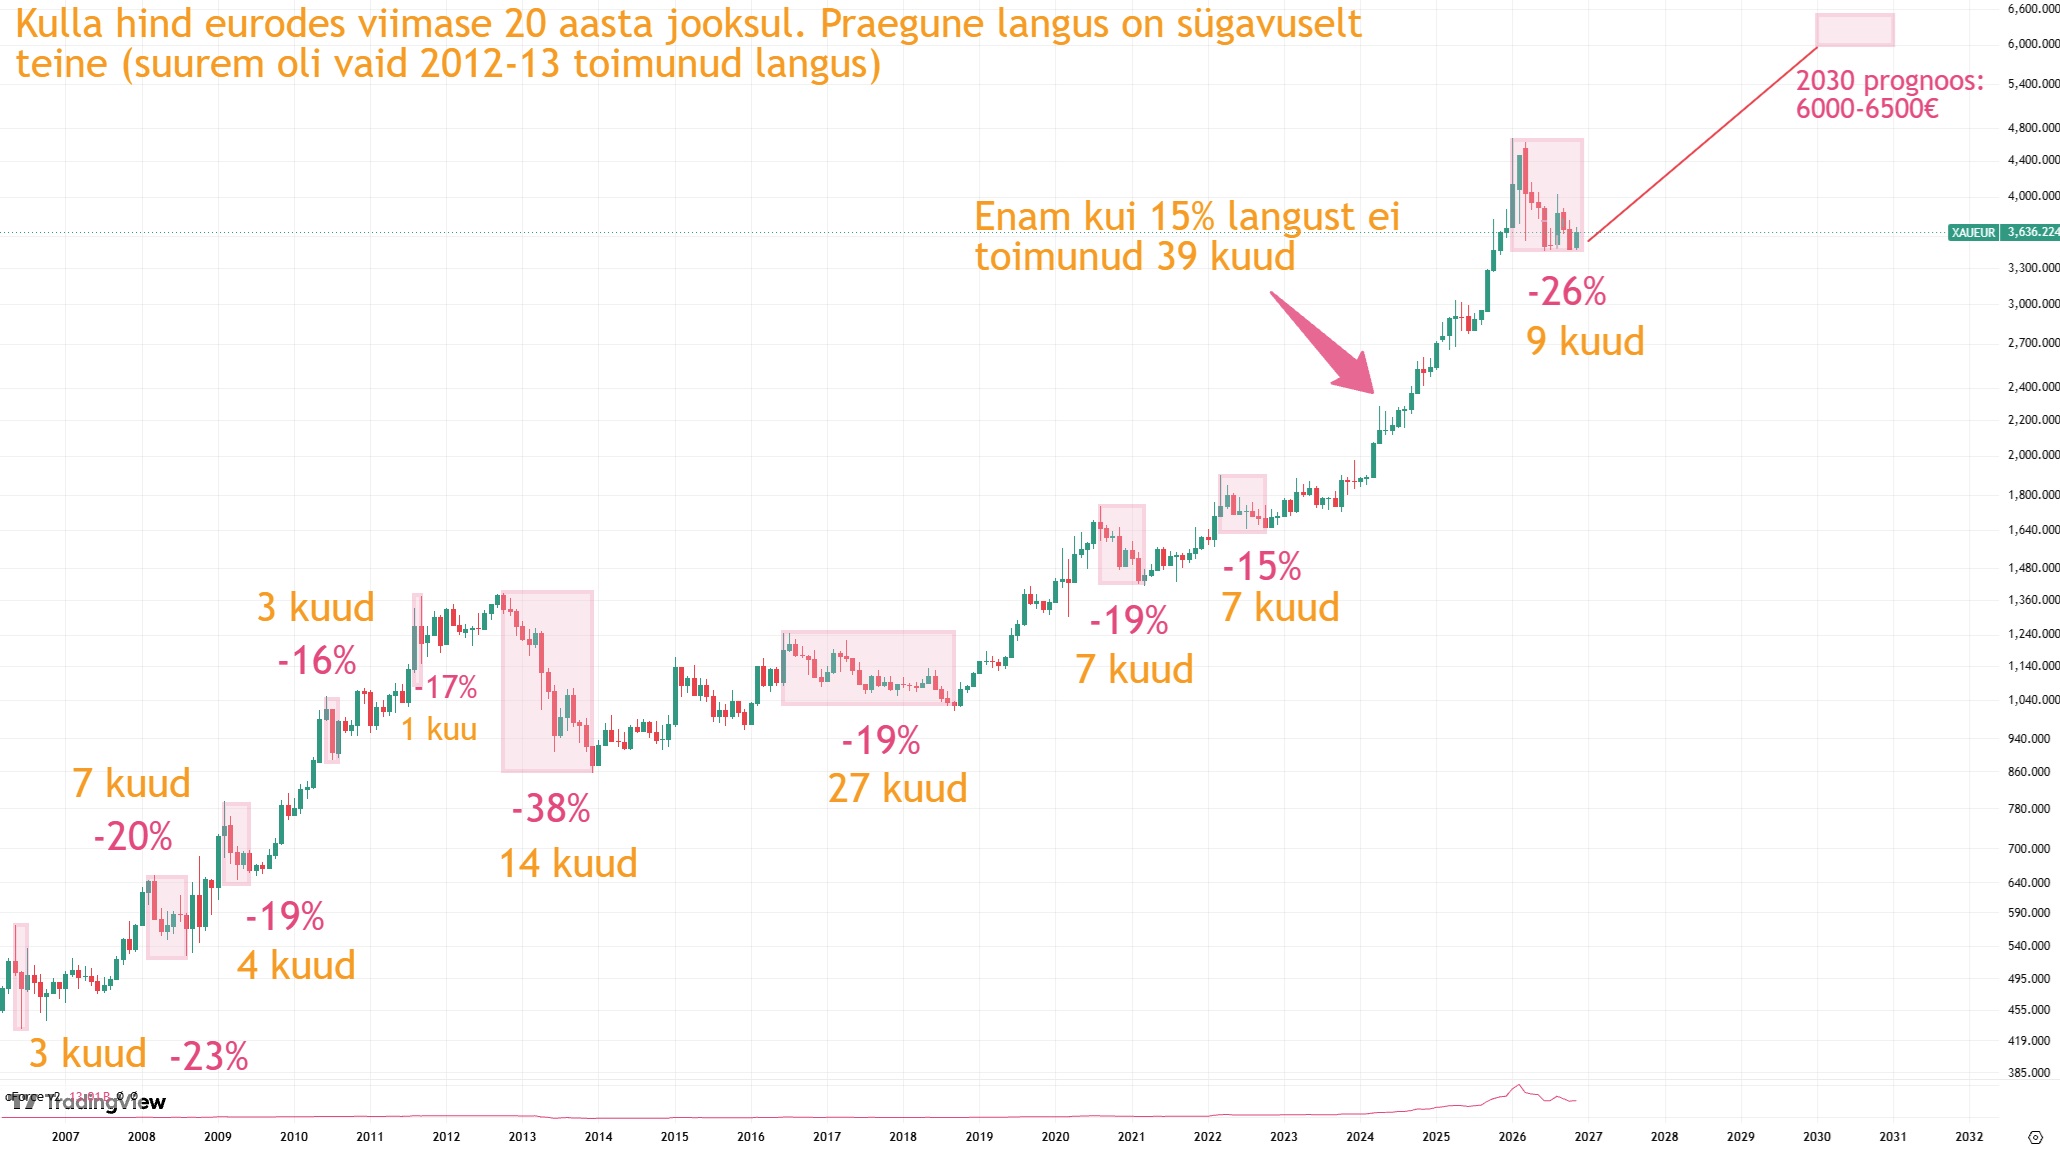
Eelmise kuu analüüsis vaatasime pikaajalist pilti dollarites. Nüüd vaatame seda eurodes. Viimati kukkus kuld eurodes mõõdetuna tippudega võrreldes praegusest rohkem 2012-2013 aastate korrektsiooni ajal. Tipust põhjani oli languse ajaline pikkus 14 kuud. Kokku kukkus hind sellel ajaperioodil 38 protsenti. Kirjutasin eelmise kuu analüüsis, et ajalooliselt on sellised langused pakkunud pikaajalise vaatega investorile äärmiselt häid ostukohti. Ka siis, kui päris põhja ei õnnestu tabada.
Kusjuures enne selle aasta langust ei toimunud kullaturul eurodes enam kui 15protsendilist langust lausa 39 kuud. Muidu on neid toimunud 20 aasta jooksul tunduvalt tihemini. Kuigi kullal on mitmeid häid põhjuseid tõusuks, siis see näitab, et hiljutine kasv läks liiga kiireks. Talupojamõistust kasutades on loogiline, et tavapärasest kiiremale tõusule langeb tavapärasest suurem kukkumine. Ka siis, kui keskkond on kullale soodne ning pikaajaline tõus jätkub.
Allpool oleval graafikul on näidatud kulla hinda eurodes viimase 20 aasta jooksul. Kastidega on märgitud vähemalt 15 protsendi suurused langused. Prognoosin, et 2030. aastaks jõuab kuld eurodes 6000-6500 euro vahemikku.
Hõbeda puhul on pilt väga huvitav
Hõbeda puhul on pilt isegi huvitavam. Me oleme jõudnud äärmiselt olulise 50 dollari tasemeni. Veel jaanuaris kauples hõbe enam kui 121 dollaril untsist ning maksimaalne langus on olnud tänaseks 60 protsenti. Hetkel kaupleb hõbe 52 dollari juures.
Minu hinnangul on 50 dollari tase pikaajaliselt hõbeda kõige olulisem verstapost. Sellelt tasemelt pärinevad eelmised kaks suurt hinnatippu 1980. ja 2011. aastal. Kui hõbe selle taseme eelmise aasta oktoobris murdis, algas erakordselt kiire hinnatõus.
Nüüd oleme sellel tasemel tagasi. Kuigi ma ei oodanud, et hõbe uuesti nii madalale tuleb, kipub turg vahel pärast suuri läbimurdeid oluliste tasemete juurde naasma. Kui eelmisel aastal oli tegemist vastupanutasemega, siis nüüd on sellest kujunenud toetustase. Võimalik, et 50 dollari tase pakub piisavalt toetust põhjade moodustamiseks ja tõusutsükli jätkumiseks.
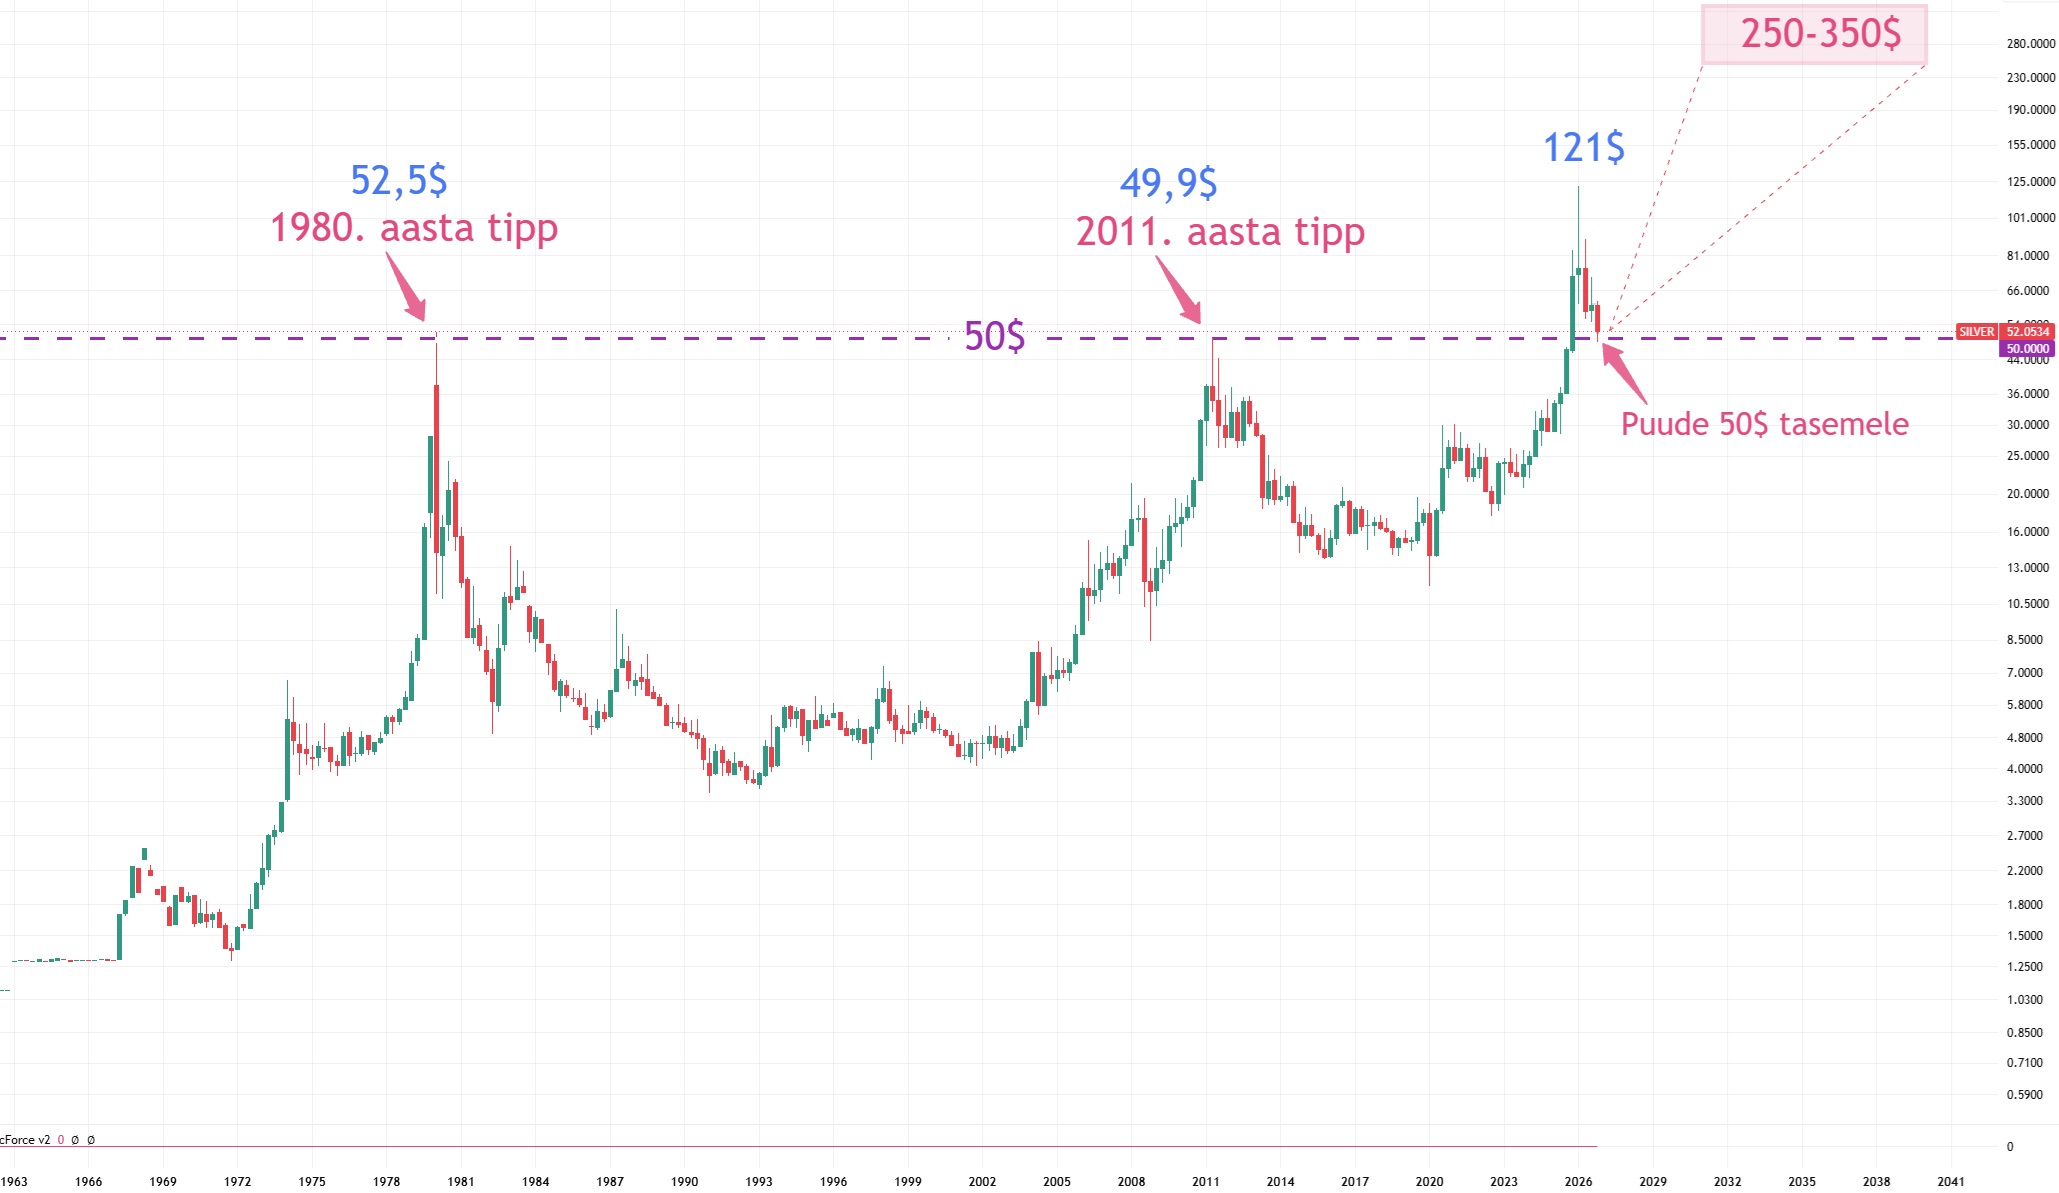
Aga on ka võimalik, et langus kujuneb veel sügavamaks. Kui kulda peaks tabama veel üks (ja arvatavasti viimane) müügilaine, mis viib selle 3500 dollarini, siis hõbe võib vabalt kukkuda korraks tagasi ka 40-45 dollari juurde.
Pikaajaliselt ootan, et väärismetallide tõusutsükkel jätkub ning hõbe võiks jõuda ajavahemikus 2031-2040 enam kui 250 dollarini untsist.
Pikemalt kirjutasin hõbedast oktoobri keskel avaldatud analüüsis.
Väärismetalle survestavad mitmed faktorid
Alates septembri algusest on väärismetalle survestanud mitmed faktorid. Esiteks on ootused intressimäärade tõstmise osas kasvanud. Turud ootavad, et Föderaalreserv tõstab detsembrikuisel kohtumisel taas baasintressi. Viimati tõsteti intresse septembrikuu kohtumisel, oktoobris tehti paus.
Lisaks sellele on viimastel kuudel üles liikunud nii USA kui teiste riikide võlakirjade intressid. Kuna kuld intressi ei maksa, siis meelitavad kõrgemad intressid osa investoritest võlakirjadesse.
Tõsi, lühiajalises pildis on selles dünaamikas toimunud aga huvitav anomaalia. Alates 7. oktoobrist on võlakirjade intressid tegelikult langenud ning ootused intresside tõstmise osas mõnevõrra vähenenud.
Viimaste aastate jooksul oleks 7. oktoobrist alates toimunud intresside liikumine toonud reeglina kaasa väärismetallide kiire tõusu. Nüüd on vastupidi – kuld ja hõbe on koos intressidega järsult allapoole liikunud.
Minu jaoks on selle lühiajalise dünaamika muutus üheks märgiks, et oktoobris võis toimuda väärismetallide turu viimane kapituleerumine – just selles faasis juhivad emotsioonid turgu tavapärasest rohkem ning varasemad ratsionaalsed argumendid jäävad kõrvale. Nii nagu on hetkel kõrvale jäänud võlakirjade intressid.
Tehisintellekti mull on lõhkemas?
See, mis hetkel USA aktsiaturgudel toimub, on aga tõsine jokker. On võimalus, et väärismetallide oktoobrikuine järsk kukkumine viitab tegelikult aktsiaturgude languse tõttu tekkinud likviidsusprobleemidele finantssektoris. See tähendab, et turuosalistel on aktsiatega seotud kaotuste katteks vaja muid varasid müüa. Tavapäraselt kiputakse sellisel juhul müüma nii väärismetalle kui ka näiteks krüptorahasid.
Likviidsusprobleemidele saime mõnevõrra kinnitust viimastel päevadel toimunud aktsiaturgude järsu languse näol. Nasdaqi indeks kukkus selle nädala neljapäeval kiireimas tempos alates 2020. aastast.
Turud kardavad, et tehisintellekti mull on lõhkemas, mille tõttu ollakse aktsiaid müümas. Tõsi, viimastel päevadel on selle müügilaine mõju väärismetallidele siiski vähenenud, pigem on väärismetallid näidanud sellel nädalal tugevust.
Kui tehisintellekti mull peaks siiski suure pauguga lõhkema ning selle ulatus saab olema sarnane 2008. aasta finantskriisile või 2020. aasta koroonakriisile, siis näeme arvatavasti ajutist (aga järsku) kukkumist ka metallide puhul. Mõlema kriisi (2008 ja 2020) haripunktis oli väärismetallide puhul tegemist aga erakordselt heade ostukohtadega.
Kulla hind (XAU-EUR)
3 642,95 EUR/oz
- 1,20 EUR
Hõbeda hind (XAG-EUR)
46,54 EUR/oz
+ 0,10 EUR


Uusimad videod


